
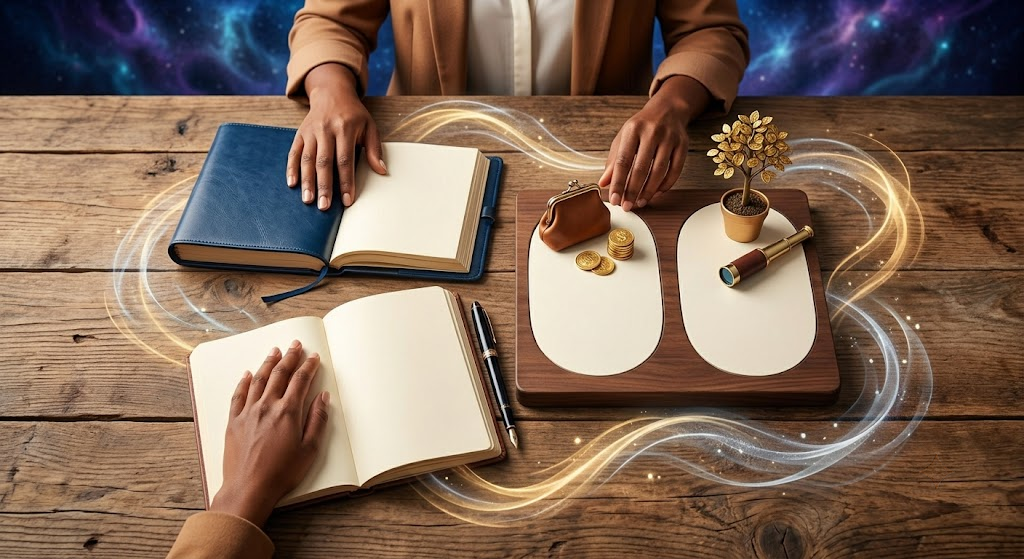
Sparen of beleggen? Het lijkt misschien een eenvoudige keuze, maar het antwoord hangt sterk af van je persoonlijke situatie. Misschien wil je geld opzijzetten voor een nieuwe auto, een verbouwing of een toekomstige reis. Of je denkt juist aan doelen die pas over vele jaren belangrijk worden. In beide gevallen is het verstandig om eerst stil te staan bij één vraag: waarvoor wil je het geld gebruiken en wanneer heb je het nodig? Dat klinkt vanzelfsprekend, maar het helpt om verschillende mogelijkheden beter te beoordelen. Sparen en beleggen hebben namelijk niet hetzelfde doel en brengen ook niet dezelfde risico’s met zich mee. Daarom is het niet verstandig om alleen naar mogelijke opbrengsten te kijken. Je behoefte aan zekerheid, je financiële buffer en de tijd die je hebt, spelen eveneens een belangrijke rol.
Begin met het doel achter je geld
Voordat je een keuze maakt, is het goed om duidelijk te krijgen waarvoor je geld opzij wilt zetten. Een concreet doel maakt het eenvoudiger om te bepalen welke aanpak bij je past. Spaar je bijvoorbeeld voor een vakantie die volgend jaar plaatsvindt? Dan wil je waarschijnlijk dat het benodigde bedrag op tijd beschikbaar is. Denk je juist aan een doel dat pas over een lange periode speelt? Dan kun je andere mogelijkheden onderzoeken. Schrijf je doel eventueel op en maak duidelijk welk bedrag je ervoor nodig hebt. Je hoeft daarbij niet alles tot in detail vast te leggen. Het belangrijkste is dat je weet waarom je geld apart houdt. Daardoor wordt het ook makkelijker om te beoordelen of sparen, beleggen of een combinatie daarvan bij jouw plannen aansluit.
Waarom de termijn zoveel verschil maakt
Niet ieder spaardoel heeft dezelfde tijdshorizon. Geld dat je binnenkort nodig hebt, vraagt om een andere aanpak dan geld dat je lange tijd kunt missen. Bij een korte termijn is het vooral belangrijk dat het bedrag beschikbaar blijft wanneer je het nodig hebt. Beleggen kan namelijk schommelingen veroorzaken. De waarde van je beleggingen kan dalen op een moment waarop je juist geld wilt opnemen. Daardoor bestaat het risico dat je met verlies moet verkopen. Bij een langere termijn heb je mogelijk meer tijd om zulke schommelingen op te vangen. Toch biedt een langere periode geen garantie op winst. Beleggingen kunnen ook over langere tijd tegenvallen. Kijk daarom niet alleen naar wanneer je wilt beginnen, maar vooral naar wanneer je het geld uiterlijk nodig hebt.
Sparen geeft meer duidelijkheid over je saldo
Een spaarrekening kan geschikt zijn voor geld dat je beschikbaar wilt houden. Je weet doorgaans welk bedrag er op je rekening staat en kunt beter plannen wanneer je het nodig hebt. Afhankelijk van de rekening ontvang je bovendien rente. De hoogte daarvan kan veranderen en verschilt per aanbieder. Houd daarom rekening met de voorwaarden en eventuele beperkingen bij het opnemen van geld. Sparen is vooral relevant voor doelen op korte termijn en voor onverwachte uitgaven. Denk bijvoorbeeld aan een kapotte wasmachine of een noodzakelijke reparatie. Met een financiële buffer hoef je zulke kosten minder snel op een andere manier op te vangen. Wel kan de koopkracht van spaargeld afnemen wanneer de prijzen stijgen en de rente daar niet tegenop weegt.
Beleggen brengt kansen én risico’s mee
Bij beleggen koop je bijvoorbeeld aandelen, obligaties of fondsen die in verschillende soorten beleggingen investeren. Het doel kan zijn om op langere termijn vermogen op te bouwen. Daar staat tegenover dat de waarde kan stijgen én dalen. Je kunt dus een deel van je inleg verliezen. Bovendien zijn de resultaten niet vooraf bekend. Daarom is het belangrijk om alleen geld te beleggen waarvan je het je kunt veroorloven dat je het langere tijd niet nodig hebt. Ook helpt het om te begrijpen waarin je belegt en welke kosten daarbij horen. Laat je niet uitsluitend leiden door positieve verhalen over hoge rendementen. Resultaten uit het verleden bieden geen garantie voor de toekomst. Vergelijk mogelijkheden zorgvuldig en vraag zo nodig onafhankelijk advies voordat je een beslissing neemt.
Heb je al een financiële buffer?
Voordat je nadenkt over beleggen, is het verstandig om je dagelijkse geldzaken op orde te brengen. Kijk eerst naar je inkomsten, vaste lasten en andere noodzakelijke uitgaven. Vervolgens kun je bepalen hoeveel ruimte er overblijft. Een financiële buffer helpt om onverwachte kosten op te vangen zonder dat je direct geld hoeft te lenen of beleggingen moet verkopen. Hoe groot die buffer moet zijn, hangt onder meer af van je woonsituatie, inkomen en persoonlijke verplichtingen. Iemand met een wisselend inkomen kan bijvoorbeeld meer reserve nodig hebben dan iemand met stabiele inkomsten en weinig vaste lasten. Er bestaat dus geen bedrag dat voor iedereen passend is. Het belangrijkste is dat je rekening houdt met mogelijke tegenvallers voordat je geld voor andere doelen gebruikt.
Je hoeft niet altijd tussen twee opties te kiezen
Sparen en beleggen sluiten elkaar niet uit. Je kunt verschillende bedragen voor verschillende doelen apart houden. Zo kun je geld voor geplande uitgaven op een spaarrekening zetten, terwijl je daarnaast onderzoekt of beleggen past bij doelen op langere termijn. Die verdeling vraagt wel om overzicht. Zorg ervoor dat je weet welk geld bedoeld is voor dagelijkse uitgaven, welke reserve je achter de hand houdt en welk bedrag je eventueel kunt missen. Begin bovendien niet met beleggen alleen omdat anderen het doen. Je persoonlijke situatie is belangrijker dan trends of meningen op sociale media. Door je doelen afzonderlijk te bekijken, voorkom je dat je geld inzet op een manier die niet aansluit bij het moment waarop je het nodig hebt.
Stel jezelf deze vragen voordat je beslist
Neem voordat je een keuze maakt de tijd om je situatie te beoordelen. Wanneer heb je het geld nodig? Kun je een onverwachte uitgave betalen zonder aan dit bedrag te komen? Hoe zou je reageren als de waarde van een belegging tijdelijk flink daalt? Begrijp je de voorwaarden, kosten en risico’s van de gekozen mogelijkheid? Door deze vragen eerlijk te beantwoorden, krijg je een duidelijker beeld van wat bij je past. Daarnaast kan het helpen om je plannen regelmatig opnieuw te bekijken. Je inkomen, gezinssituatie en doelen kunnen immers veranderen. Wat vandaag passend lijkt, hoeft dat over enkele jaren niet meer te zijn. Bij belangrijke financiële beslissingen kan onafhankelijk professioneel advies extra duidelijkheid geven.
Laat je doel de eerste stap bepalen
De keuze tussen sparen en beleggen begint niet bij het vergelijken van rendementen, maar bij het vaststellen van je doel en de termijn. Geld dat je binnenkort nodig hebt, vraagt meestal om meer nadruk op beschikbaarheid en zekerheid. Voor doelen op langere termijn kun je eventueel onderzoeken of beleggen bij je situatie past, zolang je de risico’s begrijpt en kunt dragen. Zorg daarnaast voor voldoende ruimte om onverwachte uitgaven op te vangen. Uiteindelijk bestaat er geen aanpak die voor iedereen hetzelfde werkt. Door eerst te bepalen waarvoor je spaart, wanneer je het geld nodig hebt en hoeveel onzekerheid je kunt verdragen, maak je een beter onderbouwde keuze.
0 reacties